
Belajar Perbankan untuk Pemula: Membaca Neraca Bank dengan Contoh Sederhana
Mengapa tabungan yang kita anggap sebagai aset justru muncul sebagai kewajiban di laporan bank? Pertanyaan ini berguna saat belajar perbankan untuk pemula. Neraca, atau laporan posisi keuangan, menunjukkan aset, liabilitas, dan ekuitas bank pada satu tanggal. Kuncinya adalah membaca angka dari sudut pandang bank yang menerbitkan laporan.
Kenali tiga bagian neraca
Aset mencakup sumber daya bank seperti kas dan kredit yang diberikan. Kredit muncul sebagai aset karena memberi bank hak menerima pembayaran sesuai perjanjian. Hak itu tidak berarti semua pinjaman pasti tertagih. Di laporan yang lebih lengkap, perhatikan juga pos cadangan kerugian kredit dan bagaimana laporan menyajikannya.
Liabilitas adalah kewajiban bank. Simpanan nasabah, seperti tabungan atau deposito, termasuk di sini karena bank berkewajiban memenuhi hak nasabah sesuai ketentuan rekening. Saldo yang sama dapat menjadi aset bagi nasabah dan kewajiban bagi bank. Ekuitas adalah selisih antara aset dan liabilitas; nilainya tidak sama dengan saldo kas.
Gunakan contoh fiktif agar hubungan angkanya terlihat
Bayangkan neraca yang disederhanakan dengan kas Rp30 juta dan kredit Rp70 juta, sehingga total asetnya Rp100 juta. Di sisi lain ada simpanan nasabah Rp80 juta dan ekuitas Rp20 juta. Persamaannya seimbang: aset Rp100 juta sama dengan liabilitas Rp80 juta ditambah ekuitas Rp20 juta. Angka ini hanya bahan belajar; laporan bank nyata memuat lebih banyak pos.
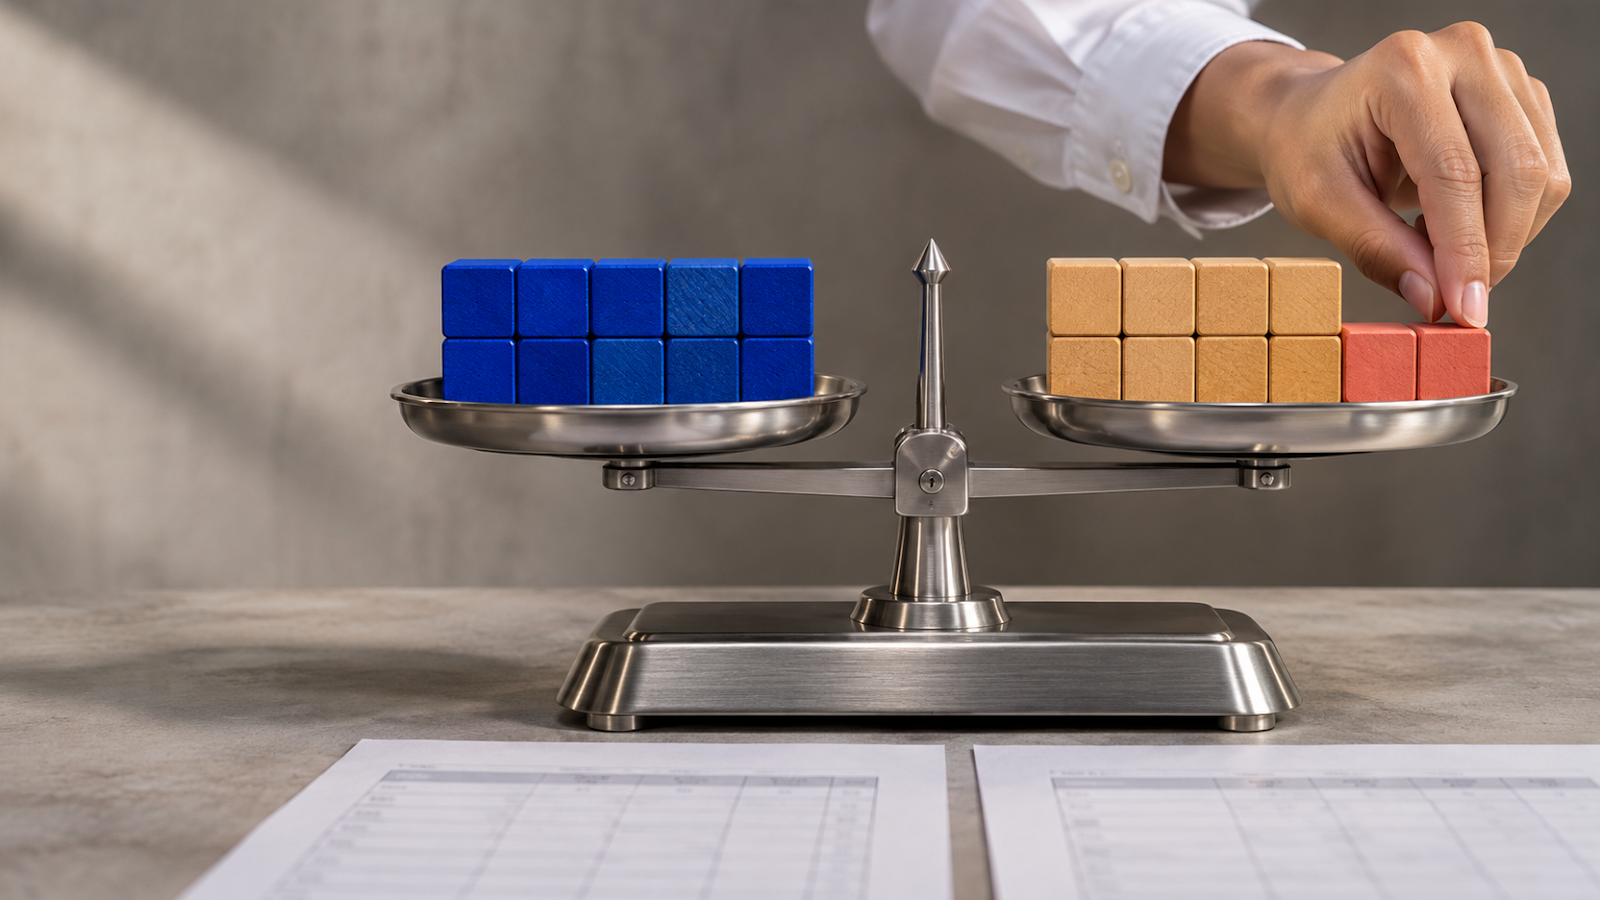
Untuk memvisualisasikannya, gambar persamaan pada dua lembar kertas dan gunakan balok kayu sebagai penanda: satu balok mewakili Rp10 juta. Letakkan sepuluh balok di sisi aset. Pada sisi lainnya, letakkan delapan balok untuk simpanan dan dua untuk ekuitas. Jika nasabah menarik Rp10 juta dan bank membayarnya dari kas, kurangi satu balok dari sisi kas dan satu dari sisi simpanan. Dalam contoh tanpa biaya atau transaksi lain, ekuitas tetap Rp20 juta.
Bedakan posisi keuangan dari kinerja
Neraca menggambarkan posisi pada tanggal tertentu. Laporan laba rugi merangkum pendapatan dan beban selama periode tertentu. Penarikan simpanan pada contoh tadi mengurangi kas dan kewajiban dalam jumlah yang sama; transaksi itu sendiri bukan beban yang otomatis mengurangi laba. Mulailah dengan memeriksa judul laporan dan tanggalnya agar tidak membandingkan saldo pada satu tanggal dengan hasil sepanjang satu periode.
Coba baca laporan publikasi bank
Buka satu laporan resmi, misalnya dari arsip laporan keuangan BCA. Catat tanggal, satuan angka, dan apakah laporan mencakup entitas induk saja atau juga anak perusahaan. Cari kas, kredit yang diberikan, dan simpanan nasabah. Tentukan kelompok tiap pos, lalu cocokkan total aset dengan total liabilitas dan ekuitas. Untuk latihan awal, cukup jelaskan mengapa masing-masing pos berada di kelompoknya sebelum mencoba menilai kinerja bank.
Buat CV ATS gratis
Susun CV yang rapi dan mudah dibaca sistem rekrutmen untuk meningkatkan peluang Anda dilirik perusahaan.
Login untuk mulai